Auf einen Blick
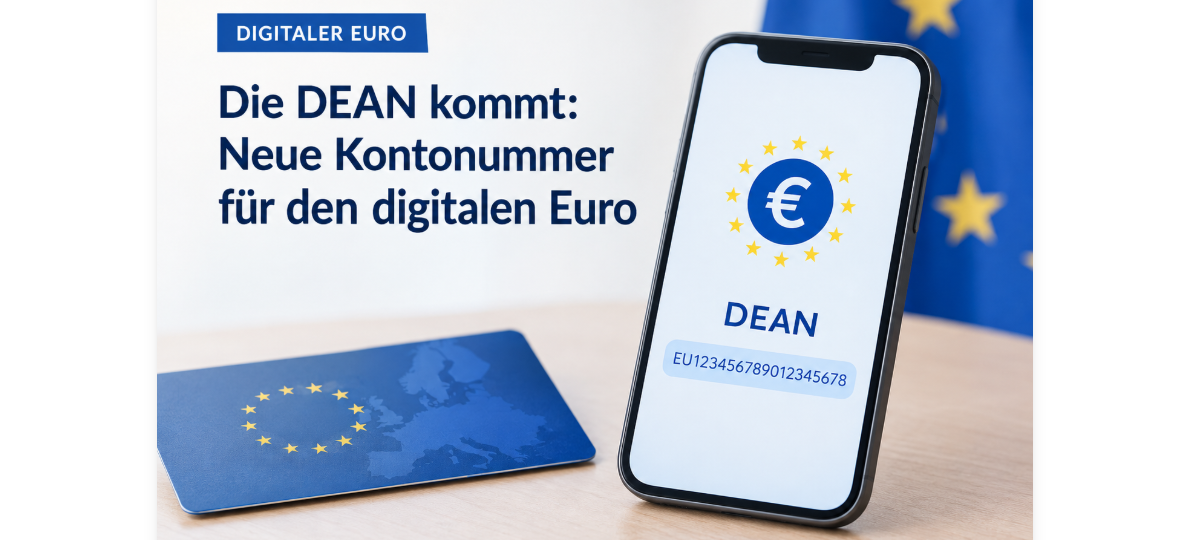
- DEAN steht für Digital Euro Account Number und wird künftig die Kontonummer für Zahlungen mit dem digitalen Euro
- Sie besteht aus 18 alphanumerischen Zeichen und beginnt immer mit den Buchstaben EU
- Anders als die IBAN verrät die DEAN weder Land noch Bank, sichtbar ist lediglich, ob ein Konto privat oder geschäftlich genutzt wird
- Privatpersonen dürfen nur eine DEAN besitzen, Unternehmen können mehrere führen
- Im Alltag soll ein Alias wie die Handynummer die 18-stellige Nummer ersetzen
- Aus Österreich sind die Raiffeisen Bank International und die BAWAG unter den 36 Instituten, die den digitalen Euro ab der zweiten Jahreshälfte 2027 im EZB-Pilotprojekt testen
Eine neue Kontonummer für eine neue Form von Geld
Der Euro steht in den kommenden Jahren vor der größten Neuerung seit seiner Bargeldeinführung. Neben Banknoten im neuen Design arbeitet die Europäische Zentralbank intensiv am digitalen Euro, dem ersten digitalen Zentralbankgeld für den gesamten Euroraum. Bezahlt werden soll damit so einfach wie mit einer Bankomatkarte, nur eben rein digital über das Handy oder eine Karte, unabhängig davon, ob eine Internetverbindung besteht.
Damit im Hintergrund alles reibungslos funktioniert, braucht es eine passende technische Infrastruktur. Ein zentraler Baustein davon ist die DEAN, die Digital Euro Account Number. Sie soll künftig jene Rolle übernehmen, die heute die IBAN bei klassischen Bankkonten spielt: Wer digitale Euro besitzt, bekommt automatisch auch eine solche Kontonummer zugewiesen.
So ist die DEAN aufgebaut
Bei einer gewöhnlichen Überweisung identifiziert die IBAN das Bankkonto eindeutig, samt Land und Kreditinstitut. Bei der DEAN übernimmt eine vergleichbare Nummer diese Aufgabe für den digitalen Euro, allerdings mit einem anderen internen Aufbau. Laut dem noch vorläufigen Regelwerk der Europäischen Zentralbank für das digitale Euro-System gliedert sich die 18-stellige Nummer wie folgt:
| Zeichen | Bedeutung |
|---|---|
| 1 bis 2 | Präfix EU |
| 3 bis 4 | Prüfziffern nach ISO, IEC 7064 MOD 97-10 |
| 5 | Kennziffer, 0 für Privatkunden, 1 für Geschäftskunden |
| 6 bis 18 | 13-stellige Seriennummer |
Die Zeichen fünf bis achtzehn bilden zusammen die sogenannte Basic European Account Number, kurz BEAN. Erstellt wird die Nummer nicht von der einzelnen Bank, sondern zentral über die Digital Euro Service Platform, kurz DESP, eine gemeinsame Infrastruktur des Eurosystems.
Der entscheidende Unterschied zur IBAN
Wer die DEAN einfach wie eine zweite IBAN behandelt, liegt falsch, und genau hier liegt für Banken bei der technischen Umsetzung eine der größeren Herausforderungen. Anders als bei der IBAN lässt sich aus der DEAN weder das Land noch das kontoführende Institut ablesen, die zentral vergebene Nummer ist unabhängig vom anfragenden Zahlungsdienstleister. Erkennbar ist über die Kennziffer lediglich, ob es sich um ein privates oder ein geschäftliches Konto handelt. Für Verbraucherinnen und Verbraucher bedeutet das mehr Privatsphäre, für Banken aber, dass sich Kontonummer und Bankzuordnung im Kernbankensystem nicht mehr wie gewohnt aus derselben Ziffernfolge ableiten lassen.
Ergänzt wird das System um Prüfziffern und eine Seriennummer, damit Transaktionen auch technisch eindeutig zugeordnet werden können. Privatnutzerinnen und Privatnutzer dürfen dabei nur eine einzige DEAN besitzen, Geschäftskunden können bei Bedarf mehrere Nummern führen, etwa für unterschiedliche Geschäftsbereiche.
Vom Antrag bis zur Karte
Eine DEAN entsteht nicht von selbst. Nach erfolgreicher Identifizierung und dem Onboarding bei einem Zahlungsdienstleister fordert dieser die Nummer bei der DESP an und ordnet sie anschließend dem jeweiligen Nutzerkonto zu. Der Zahlungsdienstleister muss der Kundin oder dem Kunden die zugehörige DEAN danach auch aktiv mitteilen. Wird für den digitalen Euro zusätzlich eine physische Zahlungskarte ausgegeben, soll die Nummer gut lesbar darauf aufgedruckt sein, ganz ähnlich wie man es von der IBAN auf Kontoauszügen kennt.
Alias statt 18 Zeichen im Alltag
Im täglichen Zahlungsverkehr soll sich niemand eine 18-stellige Buchstaben- und Zahlenfolge merken müssen. Genau das wäre auch schwer mit dem Anspruch vereinbar, den digitalen Euro so einfach nutzbar zu machen wie Bargeld. Stattdessen sind sogenannte Aliase vorgesehen: Die eigene Handynummer lässt sich mit dem digitalen Euro-Konto verknüpfen und ersetzt im Alltag die eigentliche DEAN. Genau dieses Verfahren wird bereits in einem laufenden Pilotprojekt mit ersten Testnutzerinnen und Testnutzern erprobt.
Datenschutz durch anonymisierte Kennungen
Auf der zentralen Ebene der Infrastruktur soll das System zusätzlich mit anonymisierten Kennungen arbeiten, den sogenannten Unique Identifiers. Damit sollen weder die Europäische Zentralbank noch die nationalen Zentralbanken als Betreiberinnen der Infrastruktur direkte Rückschlüsse auf die Identität einzelner Kontoinhaberinnen und Kontoinhaber oder deren konkrete DEAN ziehen können. Das ist einer der Punkte, mit denen die EZB der in der öffentlichen Debatte oft geäußerten Sorge vor einem gläsernen Kunden entgegentreten will.
Zeitplan, wann der digitale Euro tatsächlich kommt
Für Österreich wird das Thema fassbarer, seit die EZB im Sommer 2026 jene 36 Zahlungsdienstleister ausgewählt hat, die den digitalen Euro unter realen Bedingungen testen sollen. Aus Österreich sind die Raiffeisen Bank International und die BAWAG darunter, international unter anderem auch die Deutsche Bank und die UniCredit-Tochter Bank Austria. Die Pilotphase soll bei der EZB und insgesamt 19 nationalen Zentralbanken des Eurosystems in der zweiten Jahreshälfte 2027 starten und zwölf Monate dauern, getestet werden sollen unter anderem Überweisungen zwischen Privatpersonen sowie Zahlungen im stationären und im Onlinehandel.
Wichtig für die Einordnung: Ein rechtlich verbindlicher Starttermin für die tatsächliche, breite Einführung steht damit noch nicht fest. Das EU-Parlament hat sich zwar für die Einführung des digitalen Euro ausgesprochen, damit können die abschließenden Verhandlungen zwischen Parlament, Rat und Kommission beginnen, offen sind dabei aber noch gewichtige Detailfragen wie ein möglicher Gebührendeckel für Banken und Handel, ein Haltelimit für digitale Euro pro Konto sowie das Kompensationsmodell für die Kreditwirtschaft. Erst wenn diese Verordnung final steht, kann die EZB endgültig über eine breite Ausgabe entscheiden. Parallel dazu entwickelt der europäische Bankensektor mit Wero eine private Alternative für Zahlungen, die laut aktuellen Ankündigungen ab 2028 auch in Österreich verfügbar sein soll, ein eigenständiges System, das nicht mit dem staatlich getragenen digitalen Euro zu verwechseln ist.
In Österreich wird das Projekt durchaus kontrovers diskutiert. Kritische Stimmen befürchten mehr staatliche Kontrolle über den Zahlungsverkehr und eine schleichende Verdrängung von Bargeld, Befürworterinnen und Befürworter verweisen dagegen auf mehr Zahlungssouveränität gegenüber außereuropäischen Anbietern wie Visa, Mastercard oder PayPal sowie auf finanzielle Teilhabe für Menschen ohne klassisches Bankkonto.
Was das für Sie bedeutet
Für Konsumentinnen und Konsumenten in Österreich ändert sich vorerst wenig, ein eigenes digitales Euro-Konto samt DEAN erhält im Testzeitraum niemand außerhalb des ausgewählten Kreises der Pilotbanken und ihrer Testpartner. Sobald der digitale Euro breiter eingeführt wird, dürfte die DEAN aber im Alltag genauso selbstverständlich werden wie heute die IBAN, meist unsichtbar im Hintergrund und im Alltag durch Alias-Verfahren wie die Handynummer ersetzt. Wer schon jetzt tiefer einsteigen möchte, findet das vorläufige Regelwerk der EZB öffentlich einsehbar, es wird laufend an neue Entwicklungen angepasst.
Hinweis: Der digitale Euro befindet sich noch in der Vorbereitungs- und Testphase. Zeitplan, technische Details und die endgültige gesetzliche Grundlage sind zum jetzigen Zeitpunkt noch nicht abschließend fixiert und können sich im laufenden Gesetzgebungsprozess noch ändern. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung.