Für die österreichischen Banken wird der Bundesschatz zur ernsthaften Konkurrenz. Laut Finanzministerium liegen zweieinhalb Jahre nach dem Start im April 2024 rund 14 Mrd. Euro in Bundesschätzen. Allein seit April 2026 sind etwa 4 Mrd. Euro dazugekommen. Grob 4 Mrd. Euro des Volumens stammen von Ländern, Gemeinden, Sozialversicherungsträgern und Bundesunternehmen, der Rest von Privatpersonen. Bei diesen besonders beliebt sind die beiden grünen Laufzeiten über 6 Monate und 4 Jahre, sie machen fast ein Drittel des privaten Volumens aus.
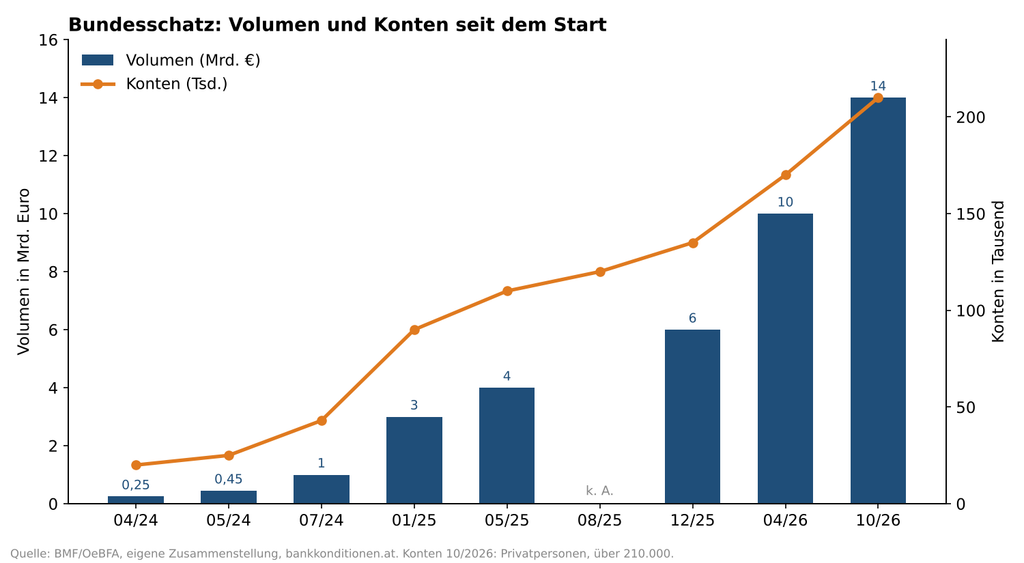
| Datum | Konten | Volumen |
|---|---|---|
| 29.04.2024 | 20.000 | 250 Mio. € |
| 10.07.2024 | 43.000 | 1 Mrd. € |
| 17.01.2025 | 90.000 | 3 Mrd. € |
| 04.05.2025 | 110.000 | 4 Mrd. € |
| 01.12.2025 | 135.000 | 6 Mrd. € |
| 22.04.2026 | 170.000 | 10 Mrd. € |
| 13.10.2026 | über 210.000 | 14 Mrd. € |
Quelle: Pressemitteilungen BMF und OeBFA, eigene Zusammenstellung. Kontenzahl Oktober 2026 laut BMF nur Privatpersonen.
Aktuelle Bundesschatz-Zinsen
Die Republik gibt die gestiegenen Anleiherenditen in zwei Schritten weiter. Zusätzlich hat die EZB die Einlagefazilität ab 16. September 2026 um 0,25 Prozentpunkte auf 2,50 % p.a. angehoben, der einmonatige Bundesschatz liegt mit 2,45 % p.a. knapp darunter.
| Laufzeit | Zinsen | davor | Änderung |
|---|---|---|---|
| 1 Monat | 2,45 % p.a. | 2,20 % p.a. | +0,25 Prozentpunkte |
| 6 Monate (grün) | 2,60 % p.a. | 2,40 % p.a. | +0,20 Prozentpunkte |
| 12 Monate | 2,85 % p.a. | 2,60 % p.a. | +0,25 Prozentpunkte |
| 4 Jahre (grün) | 3,10 % p.a. | 3,00 % p.a. | +0,10 Prozentpunkte |
| 10 Jahre | 3,50 % p.a. | 3,40 % p.a. | +0,10 Prozentpunkte |
Stand: 18.10.2026, Quelle: bundesschatz.at. Gültig seit 15.09.2026 (1 bis 12 Monate) bzw. 12.10.2026 (4 und 10 Jahre).
Zwischen einem Monat und zehn Jahren liegen inzwischen 1,05 Prozentpunkte. Wer lange bindet, bekommt mehr, sitzt bei weiter steigenden Zinsen aber auf einem fixen Satz. Ein Kursrisiko gibt es nicht, zurückgezahlt wird zum Nennwert.
Netto-Vergleich: Bank schlägt Bundesschatz
Der Bundesschatz ist rechtlich ein Wertpapier, daher werden 27,5 % KESt fällig. Bei Tagesgeld und Festgeld sind es 25 %. Entscheidend ist also, was nach Steuern bleibt:
| Laufzeit | Bundesschatz netto | bestes steuereinfaches Angebot | Bank netto |
|---|---|---|---|
| 1 Monat | 1,78 % p.a. | DADAT Bank (Tagesgeld), 3,10 % p.a. | 2,33 % p.a. |
| 6 Monate | 1,89 % p.a. | Denizbank, 3,15 % p.a. | 2,36 % p.a. |
| 12 Monate | 2,07 % p.a. | Raiffeisenbank Wels, 3,01 % p.a. | 2,26 % p.a. |
| 4 Jahre | 2,25 % p.a. | Renault Bank direkt, 3,15 % p.a. | 2,36 % p.a. |
| 10 Jahre | 2,54 % p.a. | Kommunalkredit Invest, 3,40 % p.a. | 2,55 % p.a. |
Stand: 18.10.2026, eigene Berechnung nach 27,5 % bzw. 25 % KESt.
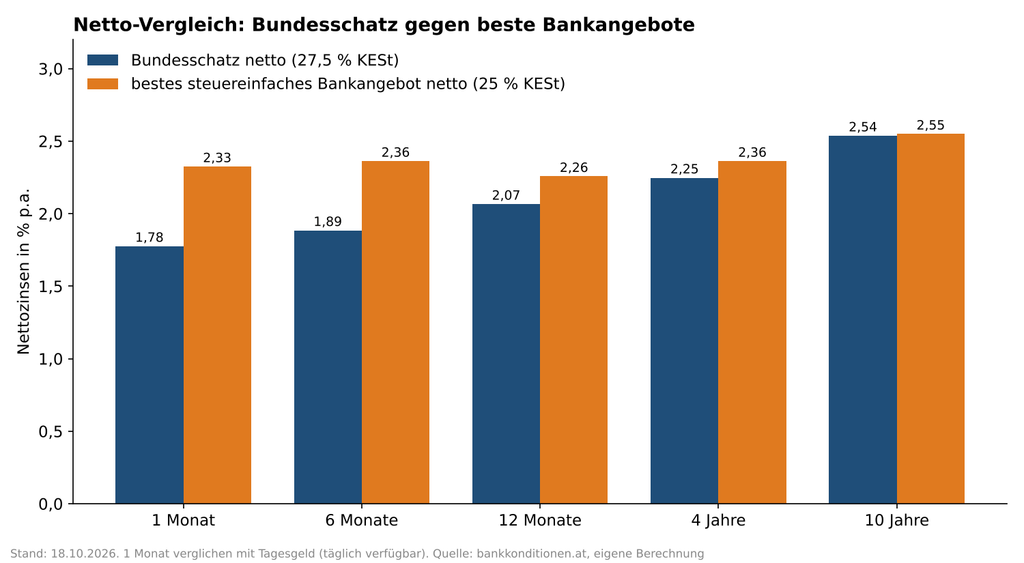
Bei 1 und 6 Monaten liegen die Banken netto rund 0,5 Prozentpunkte vorne, wobei bei 1 Monat täglich verfügbares Tagesgeld mit einer Monatsbindung verglichen wird. Bei 12 Monaten beträgt der Abstand knapp 0,2 Prozentpunkte, bei 4 Jahren gut 0,1 Prozentpunkte, bei 10 Jahren herrscht praktisch Gleichstand. Wer die KESt selbst über die Steuererklärung abwickelt, findet bei nicht steuereinfachen Anbietern teils noch höhere Zinsen, sollte aber Einlagensicherung und Verwahrung genau prüfen.
Für den Bundesschatz sprechen andere Punkte: Es haftet die Republik Österreich ohne Obergrenze von 100.000 Euro, Gebühren fallen keine an, der Einstieg ist ab 100 Euro möglich.
Gewinnfreibetrag: Wertpapier-Fenster schließt Ende 2026
Selbstständige können den investitionsbedingten Gewinnfreibetrag in den Jahren 2027 bis 2029 nicht mehr mit Wertpapieren decken. Käufe im Wirtschaftsjahr 2026 zählen aber noch. Der grüne Bundesschatz über 4 Jahre erfüllt laut BMF alle Voraussetzungen und bringt aktuell 3,10 % p.a. Festgeld ist für den Gewinnfreibetrag ohnehin nicht geeignet. Wer erst Ende Dezember überweist, sollte prüfen, wann der Erwerb tatsächlich verbucht wird.
Fazit
Der Bundesschatz wächst rasant, rein nach Nettozins ist aber derzeit in jeder Laufzeit ein Bankprodukt gleich gut oder besser. Bei kurzen Laufzeiten ist der Vorsprung der Banken deutlich, bei 10 Jahren herrscht Gleichstand. Gründe für den Bundesschatz sind die unbegrenzte Staatshaftung, die Gebührenfreiheit und für Selbstständige der Gewinnfreibetrag bis Jahresende.
Hinweis: Dieser Beitrag ist eine redaktionelle Information und keine Anlage- oder Steuerberatung. Veranlagungen in Finanzinstrumenten sind mit Risiken verbunden, einschließlich des Verlusts des eingesetzten Kapitals. Für den Gewinnfreibetrag empfiehlt sich die Abstimmung mit einer Steuerberatung. Alle Angaben ohne Gewähr, Stand: 18. Oktober 2026.